成品油批發行業深度解析 市場格局、運營模式與未來趨勢
成品油批發是指批量銷售汽油、柴油、煤油等石油產品的商業環節,連接上游煉油企業與下游加油站、工礦企業、交通運輸等終端用戶。作為能源流通的“大動脈”,成品油批發市場的健康運行直接關系到經濟運行和能源安全。
一、成品油批發市場的主體與格局
我國成品油批發市場已形成多元化競爭格局:
- 主營業務: 中國石油、中國石化、中國海油等國有企業占據主導地位,擁有從煉化到批發的完整產業鏈。
- 民營煉廠與貿易商: 隨著煉油領域開放,恒力石化、榮盛石化、浙江石化等大型民營煉化企業崛起,加上眾多地方貿易商,構成了靈活補充的力量。
- 外資企業: 殼牌、BP、埃克森美孚等通過合資或獨資方式參與部分批發業務。
以上參與者共同形成了“國企主導、民營補充、外資參與”的市場結構。
二、業務流程與定價機制
典型的成品油批發業務包括:采購/生產、倉儲、運輸、銷售、結算等環節。定價是核心議題:
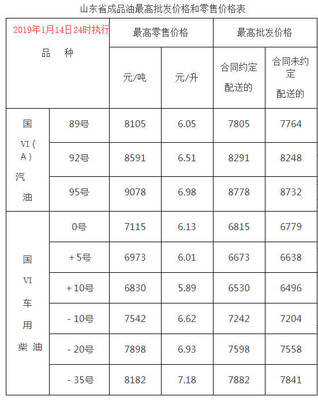
- 國家發改委最高零售價指導: 國內成品油價格實行“原油成本+加工利潤+合理流通費用”的定價機制,并設置“天花板價”與“地板價”。
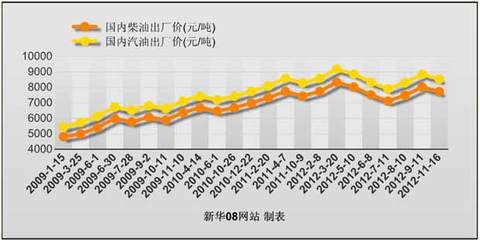
- 批發價格市場化: 批發價通常在最高零售價基礎上減去一定批零價差,由供需雙方協商確定。實際成交價受國際油價、市場供需、區域競爭影響。
- 調價周期: 國內成品油價格每10個工作日調整一次,批發價也隨消息面同步波動。
三、運營模式與風險管理
成品油批發企業主要有幾種運營模式:
- 煉廠直供模式: 煉化企業直接向大型終端用戶或加油站供貨。
- 貿易商分銷模式: 貿易商從煉廠采購后,利用倉儲和物流優勢,分銷給中小加油站或工廠。
- 倉儲+交易平臺模式: 部分企業依托油庫開展現貨交易,甚至探索線上撮合與供應鏈金融服務。
風險管理至關重要,主要涉及:價格波動風險(可通過期貨套保)、信用風險(客戶賒銷)、安全環保風險(倉儲運輸)、合規風險(經營資質、稅務規范)。
四、當前行業挑戰
- 產能過剩與競爭加劇: 國內煉油能力過剩,批發端利潤空間被壓縮。
- 稅收監管趨嚴: 金稅四期、成品油發票模塊等政策對開票、變票等行為嚴厲整治,合規成本上升。
- 新能源替代沖擊: 電動汽車普及長期放緩汽柴油需求增速。
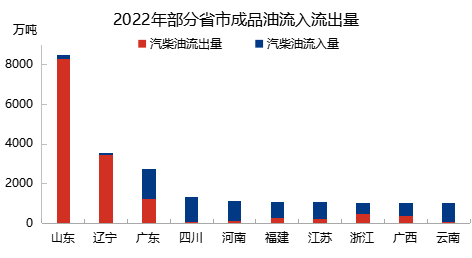
- 區域壁壘與物流成本: 跨區域銷售仍面臨地方保護、運輸成本高等問題。
五、未來發展趨勢
- 數字化與平臺化: 利用大數據、物聯網優化倉儲物流,線上交易平臺將提高透明度與效率。
- 產業鏈整合: 煉化一體化企業向下游批發延伸,增強抗風險能力。
- 綠色低碳轉型: 生物柴油、氫能等替代能源批發業務或將興起。
- 合規化與規模化: 行業監管推動小散貿易商退出,頭部企業份額提升。
成品油批發行業正站在轉型路口:既要應對短期市場波動和監管壓力,又要布局長期能源結構變化。對參與者而言,唯有提升效率、合規經營、擁抱數字化,方能在變革中贏得先機。
如若轉載,請注明出處:http://www.cravingsnitch.com/product/45.html
更新時間:2026-09-29 09:00:23